Il n’existe pas une seule meilleure banque pour ouvrir un compte en France en 2026. Pour des frais réduits sur le profil « classique » retenu par MoneyVox, BoursoBank et Fortuneo figurent toutes deux à 2,78 € de frais annuels au classement daté du 1er octobre 2026. Ce résultat ne vaut ni pour tous les usages ni pour la qualité globale des services. Pour choisir, il faut regarder le coût de sa formule, les conditions de gratuité de la carte, les opérations au quotidien et les besoins éventuels à l’étranger.
Une banque attractive sur un usage donné peut devenir moins adaptée si vous utilisez peu votre carte, déposez régulièrement des espèces ou avez besoin d’un accompagnement en agence. Voici ce que les offres documentées permettent réellement de comparer.
Quels frais comparer en 2026 ?
Le comparateur public des tarifs bancaires, mis à disposition par le Comité consultatif du secteur financier, permet de confronter les principaux frais par établissement et service. Il faut toutefois construire votre propre panier : cotisation du compte ou de la carte, paiements, retraits, opérations en devises et frais éventuels en cas de condition non respectée.
Pour le profil « classique » de MoneyVox, au 1er octobre 2026, le classement indique 2,78 € par an chez BoursoBank comme chez Fortuneo. Il s’agit du coût calculé pour ce profil défini, non d’un tarif universel. Le même contenu comporte par ailleurs une discordance sur Hello bank! : 31,26 € dans un tableau et 91,26 € dans le texte. Aucun de ces deux montants ne doit servir de coût unique fiable sans clarification.
| Banque et formule | Valeur publiée | Périmètre et date |
|---|---|---|
| BoursoBank et Fortuneo | 2,78 € par an, chacune | Classement MoneyVox, profil « classique », 1er octobre 2026 |
| Fortuneo Fosfo | 3 € pour un mois sans paiement par carte | Condition de gratuité de la carte, tarifs du 6 août 2026 |
| Hello bank! Hello One | 6 € pour un mois sans utilisation de la carte | Condition de la formule, offre publiée en 2026 |
| SG CB Visa hors Sobrio | 50 € par an | Cotisation standard de la carte seule, hors autres frais éventuels du compte, tarif d’avril 2026 |
| SG Sobrio avec CB Visa | 8,60 € par mois | Offre groupée incluant la carte et l’exonération des frais de tenue de compte ; tarif au 1er avril 2026, avec réductions selon l’âge ou la situation |
Ces lignes ne constituent pas un classement du moins cher au plus cher : elles mélangent coût d’un profil, frais conditionnels et cotisations de formules distinctes. Pour comparer des offres, utilisez la même période et les mêmes opérations, sans additionner au forfait les services qu’il inclut déjà. Ainsi, la formule Sobrio avec CB Visa à 8,60 € par mois représente 103,20 € de cotisation sur douze mois, hors options et frais supplémentaires éventuels. Les 50 € annuels de la carte souscrite séparément ne permettent pas, à eux seuls, de connaître le coût total du compte : il faut y ajouter les autres frais applicables.
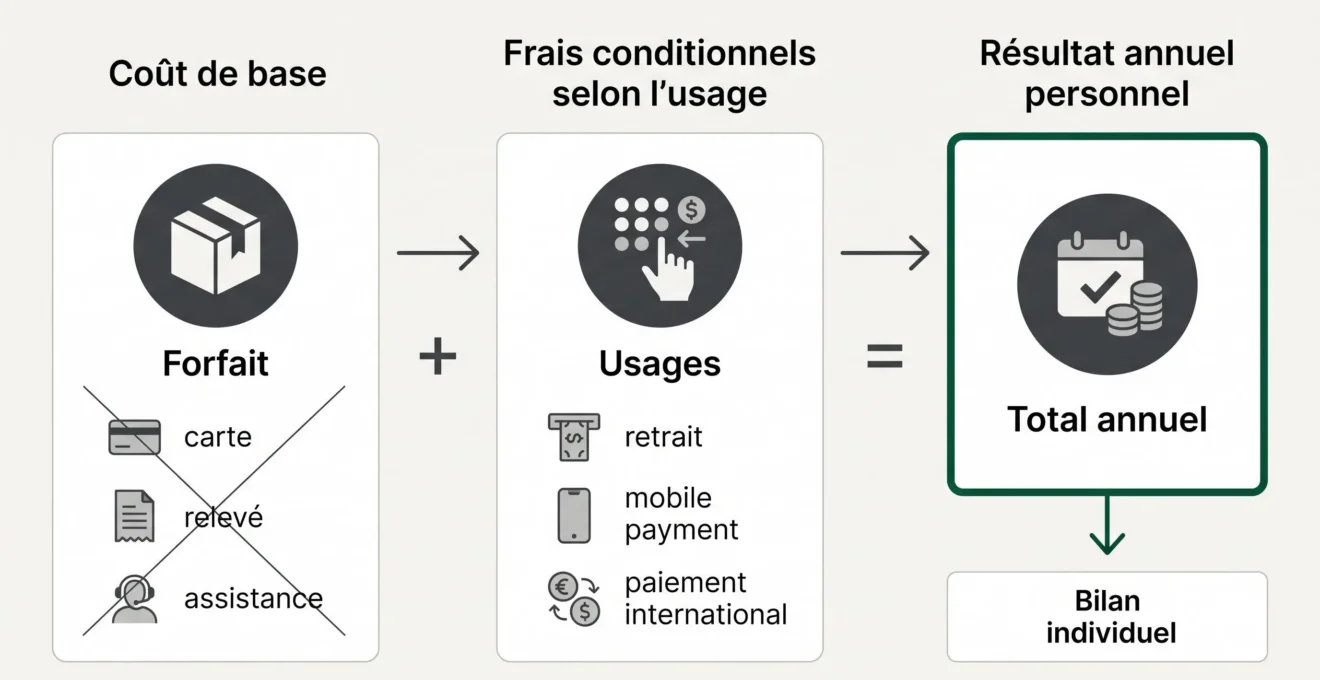
La méthode est simple : coût annuel personnel = cotisation ou forfait applicable + frais réellement déclenchés hors forfait. Par exemple, un mois sans paiement par carte n’a pas la même conséquence selon la formule. Les éléments tarifaires absents restent inconnus, et non gratuits.
Les conditions de gratuité changent-elles le choix ?
Oui : le mot « gratuit » doit toujours être lu avec les conditions de la formule précise. Fortuneo indique que Fosfo peut être demandée sans minimum de revenu ou d’encours, mais sa gratuité implique un paiement par carte chaque mois ; à défaut, les tarifs datés du 6 août 2026 prévoient 3 € pour le mois concerné. Pour une carte Gold, Fortuneo mentionne pour un nouveau client individuel un revenu net mensuel de 2 200 € à la souscription : ce critère ne doit pas être confondu avec celui de Fosfo.
Chez Hello bank!, Hello One est annoncée gratuite sous réserve d’au moins une utilisation mensuelle de la carte ; autrement, 6 € sont facturés pour le mois. L’offre Hello Prime présentée à partir d’octobre 2026 prévoit la gratuité si le compte reçoit 1 500 € par mois, sinon 6 € mensuels ; sa souscription suppose aussi 1 500 € de revenu net mensuel. Condition de souscription et condition tarifaire mensuelle sont donc deux questions différentes.
Pour choisir : consultez la page de l’offre exacte, puis ses conditions d’octroi et sa brochure tarifaire datée. Si vous remplissez les conditions et utilisez effectivement la carte comme prévu, vous pouvez retenir la formule parmi vos candidates. Si votre usage ne les satisfait pas, ajoutez les frais prévus au calcul ; si une condition manque dans la documentation consultée, demandez sa confirmation plutôt que de supposer la gratuité.
Agences, espèces et voyages : quel service privilégier ?
Le critère déterminant n’est pas seulement la carte : c’est l’opération que vous devez pouvoir effectuer. Si vous déposez régulièrement espèces ou chèques, demandez à la banque une fiche précisant les canaux acceptés, les éventuels frais et les limites pour la formule exacte. Si l’accès à une agence ou à un conseiller est indispensable, vérifiez les modalités réelles du service avant l’ouverture. La SG illustre cette articulation entre services numériques et présence en agence : son site présente la possibilité d’ouvrir un premier compte en ligne, puis de rencontrer un conseiller en agence. Pour apprécier l’intérêt de ce fonctionnement, vérifiez la proximité d’une agence, les modalités de rendez-vous et les opérations accessibles avec la formule envisagée. Cet exemple ne suffit toutefois pas à comparer les possibilités de dépôt : les canaux, frais et limites doivent être vérifiés séparément pour chaque établissement et chaque formule.
Pour les voyages, BoursoBank annonce sur les retraits en devises un retrait gratuit par mois avec Welcome et trois avec Ultim, puis une commission de 1,69 % sur les retraits supplémentaires. Cette information est liée à ces cartes et ne prouve pas que toutes les opérations étrangères soient gratuites.
| Votre besoin | Document à consulter | Décision possible |
|---|---|---|
| Carte sans revenu minimal | Conditions d’octroi de la carte précise | Fosfo est une candidate documentée pour ce critère ; examiner ensuite son usage mensuel. |
| Carte rarement utilisée | Brochure indiquant les frais de non-utilisation | Intégrer le mois facturable au budget, plutôt que compter la carte gratuite. |
| Retraits en devises fréquents | Tarif de la carte et seuil de retraits inclus | Calculer les retraits dépassant le seuil prévu ; ne pas extrapoler aux autres cartes. |
| Dépôt d’espèces ou rendez-vous en agence | Modalités de service et conditions de votre compte | Retenir seulement une formule dont la compatibilité avec ce besoin est confirmée. |
Une caractéristique non trouvée dans une fiche ne signifie pas que la banque n’offre pas le service. Au besoin, contactez-la pour obtenir une réponse écrite.
Comment ouvrir ou changer de compte sans perdre ses opérations ?
Avant de demander l’ouverture, vérifiez votre éligibilité à la formule choisie et obtenez les conditions d’utilisation, les tarifs applicables et les possibilités de services indispensables. Le détail des pièces et étapes peut varier selon l’établissement : suivez la procédure que celui-ci communique pour votre situation.
Pour un compte bancaire de particulier, la clôture à votre initiative est gratuite. Un service gratuit d’aide à la mobilité bancaire existe également pour accompagner le changement d’établissement. Service-Public.fr présente ces règles et démarches. En pratique, établissez la liste de vos opérations récurrentes et vérifiez leur prise en compte avant de considérer le changement comme achevé ; ne présumez pas qu’une opération a été transférée sans contrôle.
Et si vous préparez un projet immobilier ?
Si votre priorité immédiate est un compte courant, séparez cette décision de celle d’un futur crédit immobilier. Les frais d’une carte, même faibles, ne démontrent pas que le même établissement proposera le financement le plus adapté à votre projet. Le choix d’un compte peut tenir compte de vos besoins patrimoniaux, mais il ne remplace pas la comparaison des conditions d’un financement.
Préparez donc deux dossiers distincts : d’une part, votre panier de services bancaires quotidiens avec les frais et conditions vérifiés ; d’autre part, les caractéristiques de votre projet immobilier et les propositions de crédit effectivement reçues. Vous éviterez de transformer un avantage tarifaire ponctuel en promesse sur un financement futur.
Choisir selon ses besoins réels. Calculez votre coût annuel sur un panier identique d’opérations, y compris les frais conditionnels, puis vérifiez que les services indispensables sont disponibles dans chaque formule. Lorsqu’un tarif ou un service reste incertain, demandez une confirmation écrite avant de décider.